미국 10년물 국채 금리가 5%를 넘어섰습니다. 2023년 금리 충격 이후 처음 경험하는 수준으로, 이 단 하나의 숫자가 모든 투자자의 채권 전략을 다시 쓰게 만들고 있습니다. 장기채가 단기채보다 근소하게만 높은 금리를 제공하는 지금 같은 환경에서 듀레이션(금리 민감도) 리스크를 감수하는 것은 손해나는 거래입니다. 2026년 4분기 최고의 단기채권 ETF는 경쟁력 있는 수익률을 확보하면서도 포트폴리오의 금리 민감도를 낮게 유지할 수 있게 해줍니다.
이 가이드에서는 현재 시장에서 가장 주목받는 6개 단기채권 ETF를 소개합니다. 수익률·듀레이션·운용보수·활용 사례를 비교하여 지금 여러분의 포트폴리오에 맞는 상품을 결정할 수 있도록 돕겠습니다.
국내 투자자를 위한 안내: 소개되는 ETF는 모두 미국 주식시장에 상장된 해외 ETF로, 키움증권·KB증권·미래에셋·삼성증권 등 국내 주요 증권사의 해외주식 계좌를 통해 직접 매수할 수 있습니다. 2026년 10월 기준 환율은 달러당 약 1,350원 내외로, $100 투자 시 약 135,000원에 해당합니다. 해외 ETF 투자 시 배당에는 15.4%의 배당소득세가 부과되며, 연간 250만 원 초과 양도차익에는 22%의 양도소득세가 적용된다는 점을 함께 고려하세요.
10년물 금리 5% 돌파 시 단기 듀레이션이 유리한 이유
수익률과 듀레이션의 관계는 이렇습니다: 채권의 듀레이션이 클수록 금리가 오를 때 가격 하락 폭이 커집니다. 듀레이션 7년짜리 채권 펀드는 금리가 1%포인트 오를 때마다 시장가치의 약 7%가 감소합니다. 단기 듀레이션 펀드(만기 3년 이하 채권 보유)는 금리 변동 1%포인트당 가격 하락이 보통 0.1~2.7%에 불과합니다.
10년물 국채가 5%를 넘어선 지금, 미국 채권 수익률 곡선은 베어 스티프닝 패턴을 보이고 있습니다. 장기 금리는 계속 오르는 반면 연준은 단기 금리를 붙잡아두고 있는 형국입니다. 즉, 단기채로 머물러도 금리 손해가 거의 없으면서 금리가 계속 오를 경우 장기 채권 펀드가 받는 듀레이션 피해를 피할 수 있습니다.
2026년 4분기 현재 1~3년 만기 국채 구간의 수익률은 약 5.0~5.1%(출처: 미국 재무부, 2026년 10월)입니다. 이를 10년물(~5.1~5.2%)과 비교하면 기간 프리미엄이 사실상 소멸한 것입니다. 쉽게 말해 듀레이션 리스크를 감수해도 그에 대한 보상이 거의 없다는 뜻입니다. 이 비대칭 구조는 강력하게 단기채를 선호하게 만들며, 아래 ETF들이 이를 가장 깔끔하게 구현합니다.
2026년 4분기 최고의 단기채권 ETF 5선
1. SGOV — iShares 0-3개월 미국채 ETF (초단기 현금 대용)
SGOV는 해당 카테고리에서 자산규모 1위 채권 ETF로, 운용자산이 1,120억 달러(약 151조 원)를 넘습니다(출처: BlackRock, 2026년 4분기). 만기 90일 이내의 단기 국채(T-Bill)만 편입하여 유효 듀레이션이 사실상 0에 가깝습니다. 가격 변동성은 무시할 수준으로, 머니마켓 계좌에 가깝게 작동합니다.
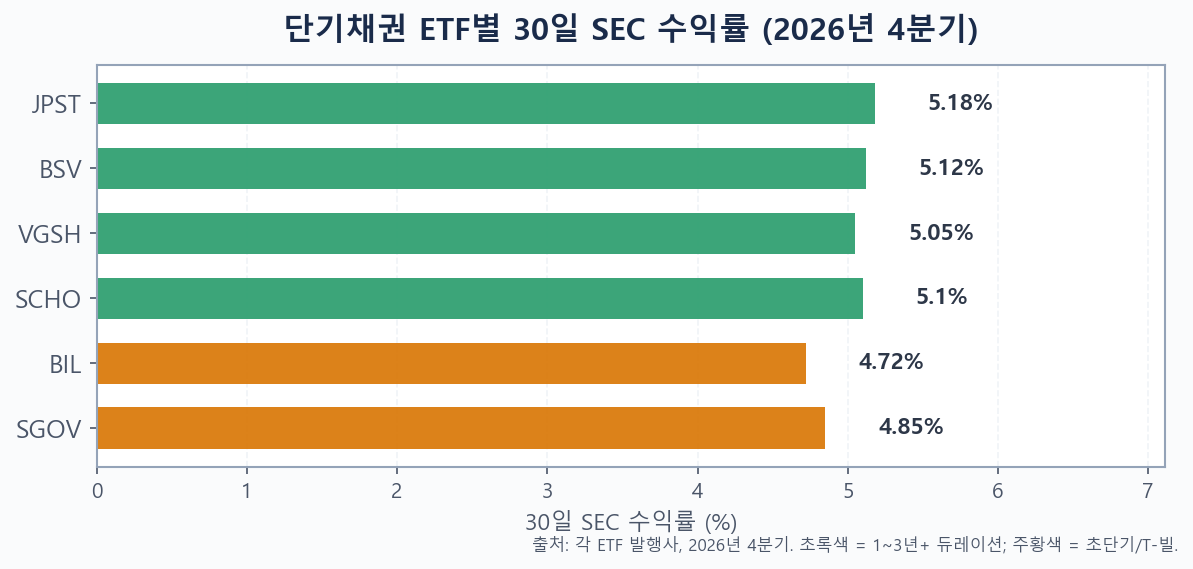
단점은 수익률입니다. 30일 SEC 수익률 4.85%로 1~3년물 그룹보다 약 25bp(0.25%포인트) 낮습니다. 하지만 즉각적인 유동성이 필요하거나 시가평가 리스크를 원하지 않는 투자자에게는 그 차이가 납득할 수 있는 비용입니다. 운용보수: 연 0.09%.
2. SCHO — Schwab 단기 미국채 ETF (비용 대비 최고 수익률)
SCHO는 블룸버그 미국채 1~3년 지수를 추종하며 만기 1~3년의 국채만 편입합니다. 30일 SEC 수익률 5.10%와 연 0.03%의 초저 운용보수는 단기 국채 보유의 가장 비용 효율적인 방법 중 하나입니다. 유효 듀레이션은 1.9년으로, T-빌 대비 수익률 우위를 확보하면서도 금리가 50bp 급등해도 가격 손실이 1% 미만에 머뭅니다.
SCHO는 순수 국채 노출과 최대 수익률 효율을 원하는 투자자에게 핵심 편입 종목입니다. 운용자산: 약 120억 달러(약 16조 원).
3. VGSH — Vanguard 단기 미국채 ETF (저비용 국채 순수 노출)
VGSH도 블룸버그 1~3년 국채 지수를 추종하며 SCHO와 마찬가지로 운용보수 0.03%, 유효 듀레이션 1.9년을 유지합니다. 30일 SEC 수익률 5.05%는 SCHO보다 소폭 낮은데, 이는 소규모 지수 샘플링 차이로 설명됩니다. 운용자산 약 250억 달러(약 34조 원)와 뱅가드의 깊은 기관 유동성을 바탕으로, 이미 뱅가드 생태계를 이용하는 패시브 투자자들에게 기본 선택지가 됩니다.
SCHO와 VGSH 모두 훌륭하며, 선택은 주로 증권사 선호도에 달려 있습니다. 국내 투자자는 접근성과 환전 수수료 조건이 유사하므로 수익률이 약간 더 높은 SCHO를 선호하는 경향이 있습니다.
4. BSV — Vanguard 단기 채권 ETF (광범위한 단기 노출)
BSV는 국채 범위를 넘어 더 넓은 영역을 커버합니다. 만기 1~5년의 미국채(~75%)와 투자등급 회사채(~25%)를 편입하여 유효 듀레이션은 2.7년으로 약간 길고 수익률은 5.12%(출처: Vanguard, 2026년 4분기)입니다. 회사채 편입이 소폭의 신용 위험을 추가하지만(투자등급 스프레드는 역사적으로 좁게 유지 중), 순수 국채 대비 약간 높은 수익률을 제공합니다.
BSV는 고품질 회사채에 소액 배분이 가능하고 듀레이션 사다리를 크게 올리지 않고도 몇 bp를 더 짜내고 싶은 투자자에게 적합합니다. 운용자산: 약 300억 달러(약 40조 원).
5. JPST — JPMorgan 초단기 인컴 ETF (액티브 운용의 프리미엄)
JPST는 이 목록에서 유일한 액티브 운용 펀드입니다. JPMorgan 팀이 기업어음(CP)·단기 회사채·자산유동화증권 등 초단기 투자등급 상품에 투자하며 듀레이션 1년 미만을 목표로 합니다. 결과는 30일 SEC 수익률 5.18%에 듀레이션 0.4년으로, 5개 중 단위 듀레이션당 수익률이 가장 높습니다. 단점은 비용: 운용보수 0.18%로 SCHO·VGSH의 6배입니다.
가격 민감도를 거의 0에 유지하면서 수익률을 극대화하려는 투자자에게 JPST의 액티브 포지셔닝은 가치를 더할 수 있습니다. 특히 투자등급 스프레드가 확대될 때 매니저가 국채로 회전하는 시기에 효과적입니다. 운용자산: 약 410억 달러(약 55조 원).
핵심 지표 비교: 한눈에 보기
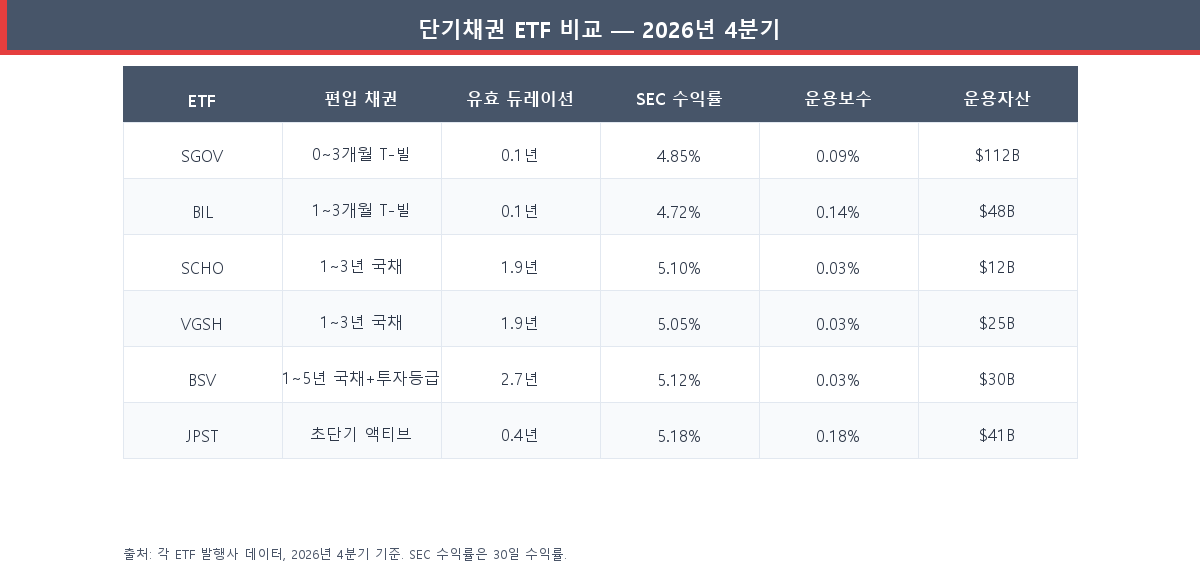
아래 표는 10년물 금리가 5%를 넘을 때 가장 중요한 지표 기준으로 6개 ETF를 비교한 것입니다. 현금 보관 옵션을 더 폭넓게 살펴보려면 머니마켓 펀드 대 단기 국채 비교를 참고하세요.
위 영상에서는 미래에셋 TIGER ETF와 ICE가 협력하여 한국 투자자가 SGOV와 같은 미국 초단기 국채 ETF에 접근하는 방법을 설명합니다. 단기채 투자의 메커니즘을 국내 환경 맥락에서 이해하고 싶다면 시청을 권합니다.
내 상황에 맞는 ETF를 선택하는 방법
적합한 선택은 세 가지 변수에 달려 있습니다: 돈이 필요한 시기, 허용 가능한 신용 위험 수준, 그리고 이용하는 증권사입니다.
- 수개월 내 현금이 필요하신가요? SGOV나 BIL을 선택하세요. 사실상 0에 가까운 듀레이션과 T-빌 전용 편입 방침으로 이자를 주는 요구불예금에 가장 가까운 상품입니다.
- 1~3년 투자 계획으로 순수 정부 안전성을 원하시나요? SCHO나 VGSH가 최적의 선택입니다. 해당 카테고리에서 가장 낮은 운용보수를 자랑합니다.
- 소폭의 투자등급 회사채 리스크도 수용 가능하신가요? BSV의 광범위한 편입 방침과 약간 높은 수익률은 장기 복리 효과를 원하는 과세 계좌에서 의미가 있습니다.
- 초단기 듀레이션으로 최대 수익률과 액티브 운용을 원하시나요? JPST가 답입니다. 단, 높은 수수료와 국채 외 단기채에 노출된다는 점을 감수해야 합니다.
ETF 대신 미국채 래더 전략을 고려하고 있다면, 래더는 재투자 금리 리스크를 없애주지만 관리가 더 필요합니다. ETF는 자동으로 재투자되며 장중 거래가 가능합니다. 국내에서 유사한 전략을 원한다면 미래에셋의 TIGER 미국단기채권액티브 ETF나 삼성의 KODEX 미국달러SOFR금리액티브(합성) ETF도 환전 부담 없이 비슷한 효과를 낼 수 있는 대안으로 참고할 만합니다.
함께 읽으면 좋은 글: 단기채 vs. 고금리 예금 — 단기 현금의 최적 보관처로 ETF와 은행 예금 중 무엇을 선택할지 판단하는 유용한 프레임워크입니다.
2026년 4분기에 주목해야 할 리스크
단기 듀레이션 펀드도 위험이 없지는 않습니다. 현 환경에서 세 가지 역학을 주의해야 합니다:
- 재투자 위험. 연준이 방향을 전환해 금리가 급락하면 이들 ETF 내의 T-빌과 단기 국채는 장기 펀드보다 빠르게 낮은 금리 채권으로 롤오버됩니다. 수익률 우위가 빠르게 줄어들 수 있습니다. 10년물 국채 금리 전망에서 시장 예측가들이 금리 방향을 어떻게 보는지 확인하세요.
- 관세발 인플레이션. 관세로 인한 끈적한 근원 CPI가 시장 예상보다 연준을 더 오래 동결 상태로 유지하고 있습니다. 이 환경은 현재로서는 단기채 보유자에게 유리하지만, 갑작스러운 인플레이션 반전은 연준의 궤도를 빠르게 바꿀 수 있습니다. 국내 투자자라면 원달러 환율 변동도 달러 표시 채권의 실질 수익률에 추가로 영향을 준다는 점을 고려해야 합니다.
- JPST와 BSV의 신용 위험. 투자등급 스프레드는 역사적으로 좁습니다. 리스크 오프 국면에서 스프레드가 확대되면 JPST와 BSV의 회사채 비중이 순수 국채 대비 부진할 수 있습니다. 단기 듀레이션 덕분에 영향은 제한적이지만 0은 아닙니다.
현 환경에서 회사채 스프레드와 국채 금리의 비교가 궁금하다면 2026년 회사채 vs. 국채 글을 참고하세요.
결론
2026년 4분기 최고의 단기채권 ETF — SGOV, SCHO, VGSH, BSV, JPST — 모두 4.7% 이상의 경쟁력 있는 수익률을 제공하면서도 10년물 국채 금리가 더 오르더라도 가격 피해를 제한할 수 있을 만큼 낮은 듀레이션을 유지합니다. 만기 연장에 따른 기간 프리미엄이 거의 없는 지금, 0~3년 만기 구간에 자금을 배치하는 것은 충분한 보상을 받으면서도 신중한 선택입니다.
대부분의 투자자에게 최종 선택은 순수 국채 효율성을 위한 SCHO 또는 VGSH, 사실상 0의 듀레이션을 위한 SGOV 또는 JPST, 그리고 단기채 전반에 걸친 혼합을 위한 BSV 중에서 이루어집니다. 국내 투자자라면 국내 상장된 TIGER 미국단기채권액티브 ETF도 환전 부담 없이 유사한 전략을 실현하는 대안으로 고려해볼 만합니다. 이 페이지를 북마크해 두세요 — 연말에 가까워지면서 금리와 ETF 데이터가 변함에 따라 이들 펀드 간의 상대적 순위가 바뀔 수 있습니다.
이 글은 정보 제공을 목적으로 작성되었으며 투자 조언이 아닙니다. 투자 결정을 내리기 전 반드시 스스로 충분히 조사하시기 바랍니다.