연 7%대 수익률에 매달 배당까지 받을 수 있다는 말에 미국 하이일드 채권 ETF에 눈길이 가는 분들이 많습니다. HYG(아이셰어즈 하이일드 회사채 ETF)와 JNK(SPDR 블룸버그 하이일드 채권 ETF)는 이 시장을 대표하는 두 상품입니다. 그런데 2026년 4분기 들어 CCC 등급 이하 신용 스프레드(미국 국채 대비 추가 금리)가 사상 99번째 퍼센타일까지 치솟으면서 시장의 경고등이 켜졌습니다. 지금은 매수 기회일까요, 아니면 위험 신호를 무시하는 것일까요? 2026년 10~11월 실시간 데이터를 바탕으로 차근차근 분석해 보겠습니다.
하이일드 채권 ETF란? — HYG·JNK 핵심 정리
HYG와 JNK 기본 정보
하이일드 채권(High-Yield Bond)은 신용평가사(S&P·무디스)로부터 BB+ 이하(투기 등급)를 받은 기업이 발행하는 채권입니다. 투자등급(BBB 이상) 채권보다 디폴트(채무불이행) 위험이 높은 만큼 금리도 훨씬 높게 제공합니다.
HYG와 JNK는 이런 하이일드 채권을 수백 종목에 분산해 담은 ETF입니다. 개별 채권을 직접 매수하기 어려운 개인 투자자도 소액으로 광범위하게 분산 투자할 수 있다는 것이 핵심 장점입니다. 두 ETF 모두 매월 배당을 지급하며, 국내 증권사의 해외주식 계좌에서 미국 상장 주식처럼 쉽게 거래할 수 있습니다.
왜 ‘정크본드’라고 불리는가
영어권에서는 하이일드 채권을 ‘Junk Bond(정크본드, 즉 쓰레기 같은 채권)’라고 부르기도 합니다. 물론 실제로 쓰레기는 아니지만, 투자등급을 받지 못한 기업들이 자금을 조달하기 위해 높은 금리를 내걸고 발행한다는 의미입니다. 경기가 좋을 때는 기업들이 무사히 이자를 갚아 투자자에게 높은 수익을 안겨주지만, 경기 침체나 신용 위기 국면에서는 디폴트가 급증하며 채권 가격이 크게 떨어집니다.
2026년 10월 말 기준 하이일드 채권의 디폴트율은 약 2.5%로 역사적으로 낮은 편에 속합니다. 그러나 CCC 등급 이하(가장 위험한 구간)의 스프레드가 비정상적으로 급등한 점은 시장 내부의 균열 가능성을 시사합니다 (출처: ICE BofA, 2026년 10월 말 기준).
신용 스프레드란 무엇이고, 왜 매수 타이밍의 핵심인가
스프레드의 역사적 레벨과 의미
신용 스프레드(Credit Spread)는 하이일드 채권의 수익률에서 동일 만기 미국 국채 수익률을 뺀 값입니다. 쉽게 말해, “국채보다 얼마나 더 받아야 이 위험한 채권에 투자하겠다”는 시장의 요구입니다.
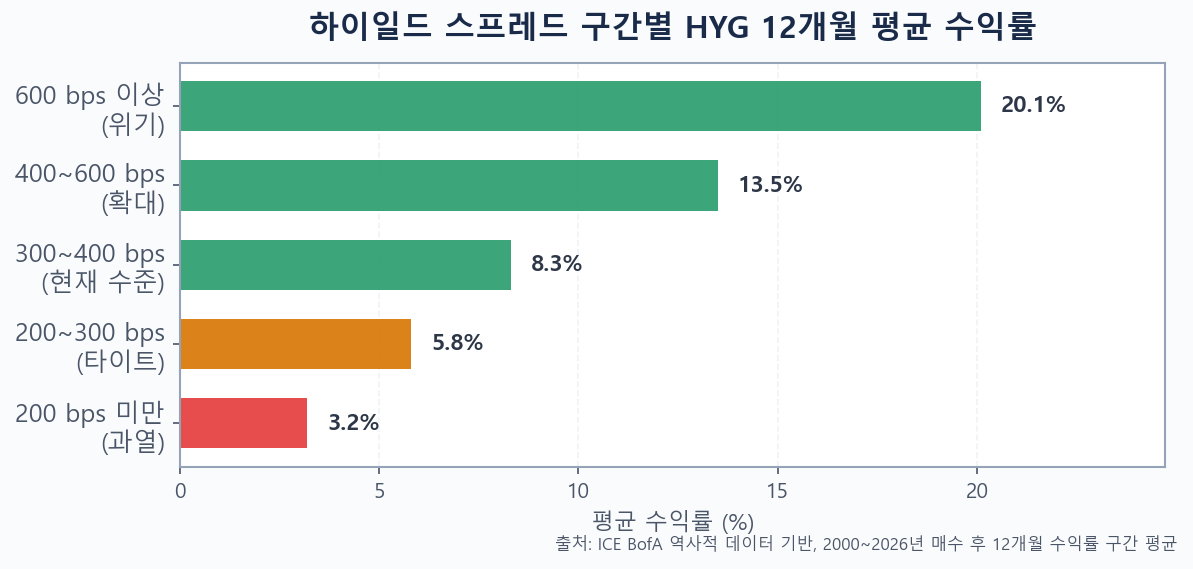
- 스프레드 좁음(200 bps 이하): 시장이 경기를 낙관. 추가 수익을 기대하기 어렵고, 악재 발생 시 하락 폭 큼
- 스프레드 보통(300~400 bps): 역사적 평균 부근. 위험 대비 수익 균형점
- 스프레드 넓음(500 bps 이상): 위기 또는 침체 우려 반영. 장기 투자자에겐 잠재적 기회 구간
역사적 주요 스프레드 레벨을 보면 맥락이 더 명확해집니다. 2020년 3월 코로나 위기 정점에서 하이일드 스프레드는 1,087 bps까지 치솟았고, 2022년 긴축 사이클 때는 588 bps를 기록했습니다. 반면 경기가 안정되던 2024년 중반에는 287 bps 수준까지 좁혀졌다가, 2025년 4월 미중 관세 충격 당시 다시 450 bps 안팎으로 벌어졌습니다.
2026년 4분기 현재 HYG의 옵션조정스프레드(OAS)는 282 bps, JNK는 305 bps입니다. 전체 하이일드 시장 평균(3.14%)은 장기 평균(250~300 bps)을 소폭 웃돌고 있습니다. 그런데 주목할 점은 CCC 등급 이하의 스프레드가 1,307 bps(13.07%)로 2023년 이후 사상 최고 수준(99th 퍼센타일)에 달했다는 것입니다. 우량 하이일드(BB~B)는 비교적 안정적이지만, 가장 취약한 기업들에서 신용 균열이 시작되는 신호입니다 (출처: ICE BofA Index, 2026년 10월 28일 기준).
2026년 4분기 현재 스프레드 수준 분석
연준(Fed)은 2025년 10월 이후 세 차례 금리를 인하해 기준금리를 3.75%까지 낮췄습니다. 금리 인하는 기업들의 이자 부담을 줄이고 신용 환경을 개선하는 효과가 있어 하이일드 채권에는 기본적으로 우호적입니다. 그 덕에 VIX(공포지수)가 약 18 수준으로 비교적 안정된 것도 하이일드 시장에 긍정적 요소입니다.
그러나 연준의 점도표와 향후 금리 경로를 보면 추가 인하 속도는 당초 전망보다 느릴 가능성이 높습니다. 스프레드가 타이트한 상황에서 경기가 예상보다 빠르게 둔화된다면, 현 282~305 bps 수준은 충격 흡수 여력이 충분하지 않습니다. 스프레드가 400~500 bps로 벌어지면 ETF 가격은 5~10%가량 하락할 수 있기 때문입니다.
아래 영상은 채권 전략가 윤여삼 연구원이 CCC 등급 하이일드 스프레드 급등의 의미와 시장 전염 가능성을 상세히 분석한 내용입니다. 하이일드 채권 투자를 고려하고 있다면 꼭 참고해 볼 만합니다.
HYG vs JNK 2026 4분기 심층 비교
수익률·듀레이션·신용등급 분포 비교
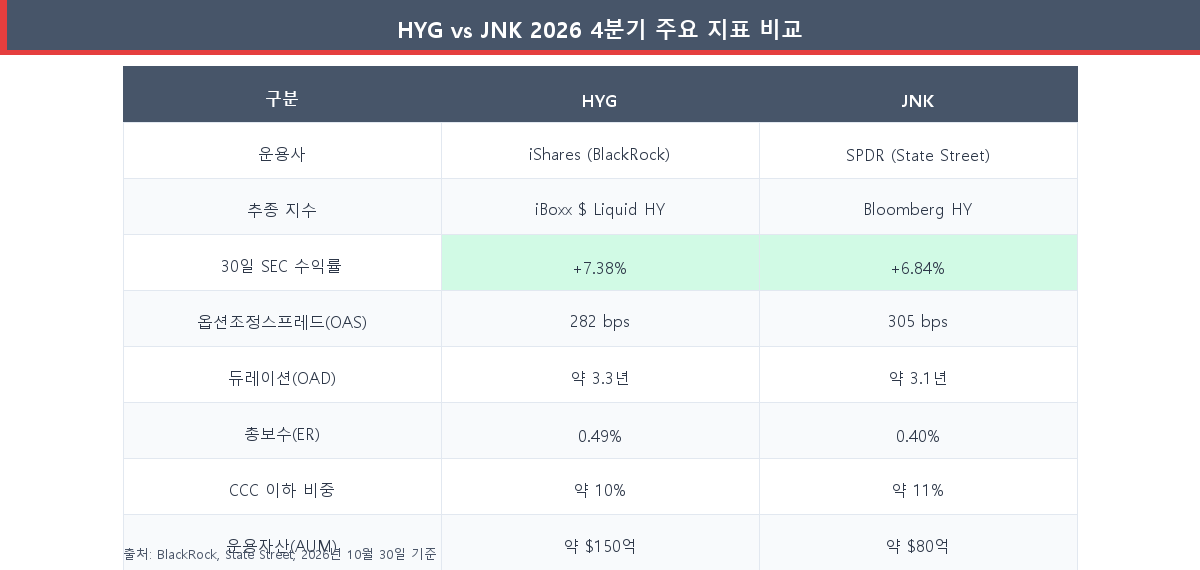
두 ETF는 외형상 매우 비슷해 보이지만, 세부 구성과 수익률에는 의미 있는 차이가 있습니다. 2026년 10월 말 기준 HYG의 30일 SEC 수익률은 7.38%, JNK는 6.84%입니다. HYG가 수익률이 더 높지만, JNK의 총보수는 0.40%로 HYG(0.49%)보다 9 bps 저렴합니다. 비용을 제외한 실질 수익률 차이는 약 0.6%p 수준으로 생각보다 좁아집니다 (출처: BlackRock, State Street, 2026년 10월 30일 기준).
듀레이션(Duration)은 금리 변동에 대한 가격 민감도를 나타냅니다. JNK의 옵션조정듀레이션은 약 3.08년으로 HYG(약 3.3년)보다 다소 짧습니다. 금리가 1%p 오르면 JNK는 약 3.08% 가격이 하락하고, HYG는 약 3.3% 하락한다고 이해하면 됩니다. 두 ETF 모두 단기~중기 만기 위주여서 장기 채권 ETF(예: TLT)보다 금리 위험은 훨씬 낮습니다.
신용등급 분포를 보면 CCC 이하 비중이 HYG 약 10%, JNK 약 11% 수준입니다. 이 CCC 구간이 현재 스프레드 급등의 진원지인 만큼, 포트폴리오에 담을 때 이 비중의 리스크를 인지해야 합니다.
비용·유동성·AUM 비교
HYG는 운용자산(AUM)이 약 150억 달러로 JNK(약 80억 달러)보다 두 배 가까이 크고 거래량도 압도적으로 많습니다. 유동성이 높다는 것은 매매 시 호가 스프레드(매수-매도 가격 차이)가 좁아 실질 거래 비용이 낮다는 의미입니다. 단기 거래 목적이라면 HYG가, 장기 보유 비용 최소화가 목표라면 JNK가 유리할 수 있습니다.
채권 ETF를 직접 매수하는 방식과 개별 채권을 매수하는 방식의 차이가 궁금하다면, 채권 개별 매수 vs 채권 ETF 차이 가이드를 먼저 읽어보시면 도움이 됩니다.
지금 매수 타이밍인가? 3가지 시나리오 분석
시나리오 1 — 연착륙: 스프레드 현 수준 유지 (베이스케이스)
경기가 뚜렷한 침체 없이 완만히 둔화되고 디폴트율이 2.5~3.5% 이내에서 안정된다면, HYG와 JNK는 현재의 7%대 수익률에 가격 변동은 제한적으로 유지됩니다. 연준이 2026년에 한두 차례 추가 인하를 단행할 경우 채권 가격에는 소폭 긍정적입니다. 이 경우 연간 기대 수익률은 수익률(7.38%) – 총보수(0.49%) – 소폭 가격 하락(-0~1%) = 약 6~7% 수준입니다. 베이스케이스로 가장 가능성이 높지만, 이미 스프레드가 타이트해 추가 스프레드 축소에 따른 가격 상승 여력은 제한적입니다.
시나리오 2 — 경기 둔화: 스프레드 400~600 bps 확대
관세 영향이 기업 이익을 잠식하거나, CCC 등급 기업들의 디폴트가 연쇄적으로 전이된다면 스프레드는 400~600 bps로 빠르게 확대될 수 있습니다. 현재 HYG OAS 282 bps에서 500 bps로 218 bps 확대 시, 3.3년의 듀레이션에 적용하면 가격 손실은 -5~7%에 달합니다. 이 경우 1년 수익률은 7.38% – 6% = 약 +1% 또는 마이너스가 될 수 있습니다. 다만 이 구간은 오히려 장기 매수 기회일 가능성이 높습니다. 과거 데이터상 스프레드 500 bps 이상 구간에서 12개월 보유 시 평균 +15% 이상의 수익이 났습니다 (출처: ICE BofA 역사적 데이터, 2000~2026년 평균).
시나리오 3 — 추가 금리 인하: 스프레드 추가 축소
연준이 예상보다 공격적으로 금리를 낮추고 경기가 견조하다면, 스프레드는 230~250 bps 수준으로 추가 축소될 수 있습니다. 이 경우 가격 상승으로 HYG·JNK는 8~9%의 수익을 낼 수도 있습니다. 그러나 이 시나리오에서는 이미 스프레드가 역사적 최저 수준에 가까워져 밸류에이션 매력이 크게 줄어들고, 다음 충격 때 하락 폭이 더 커집니다.
현재 상황 종합 판단: 세 시나리오를 통합하면, 2026년 4분기는 ‘기대 수익은 나쁘지 않지만 리스크 대비 매력이 크게 높지 않은’ 구간입니다. 전체 자산의 5~10% 이내에서 분할 매수 방식으로 접근하고, 스프레드가 400 bps 이상으로 확대될 때 비중을 늘리는 전략이 합리적입니다. 단기에 전액 투자하기보다 3~6개월에 걸쳐 분산 진입하면 리스크를 낮출 수 있습니다.
회사채 vs 미국 국채 2026: 추가 수익률, 위험할까? 글에서는 투자등급 회사채와의 수익률 비교도 함께 확인할 수 있습니다.
한국 투자자를 위한 실전 투자 방법
국내 증권사에서 HYG·JNK 매수하는 법
HYG와 JNK는 뉴욕증권거래소(NYSE Arca)에 상장된 ETF로, 국내 주요 증권사의 해외주식 거래 계좌에서 미국 주식과 동일하게 매수할 수 있습니다. 키움증권·미래에셋·삼성증권·NH투자증권 등 대형 증권사 모두 지원합니다.
- 해외주식 계좌 개설: 일반 위탁계좌에 해외주식 약정을 추가하거나, 처음부터 해외주식 전용 계좌를 개설합니다.
- 달러 환전: HYG·JNK는 달러로만 거래되므로 원화를 달러로 환전해야 합니다. 환전 수수료를 절약하려면 증권사별 환전 우대 이벤트를 활용하세요.
- 종목 검색 후 매수: HYG 또는 JNK를 검색해 현재가 확인 후 지정가 또는 시장가로 주문합니다.
- 배당 수령: 매월 배당 지급일 전날까지 보유하면 다음 달에 달러로 배당이 입금됩니다. 배당에는 미국 원천징수세 15%가 자동 차감되고, 국내에서 금융소득종합과세 대상 여부를 별도 확인해야 합니다.
세금 효율을 높이고 싶다면, ISA(개인종합자산관리계좌) 또는 연금저축 계좌에서 국내 상장 하이일드 채권 ETF(예: TIGER 미국하이일드채권액티브)를 대안으로 검토할 수 있습니다. 다만 국내 상장 ETF는 환헤지 여부와 추적 오차를 별도 확인해야 합니다.
환율 리스크와 달러 분산 효과
HYG·JNK는 달러 자산이므로 원/달러 환율이 오르면(원화 약세) 원화 환산 수익이 늘고, 환율이 내리면(원화 강세) 수익이 줄어듭니다. 2026년 4분기 현재 원/달러 환율은 고환율 구간에 있어, 달러 자산을 지금 매수하면 향후 환율 정상화 시 환차손 위험이 있습니다. 반면 달러 자산 보유 자체가 포트폴리오의 통화 분산 역할을 한다는 시각도 있습니다.
환율 변동성이 걱정된다면 단기채권 ETF vs CMA·파킹통장 어디에 넣을까 2026을 참고해 보세요. 달러 대기 자금 운용 전략에 대한 실용적인 비교가 담겨 있습니다.
채권 투자를 국내 자산과 함께 구성하는 방법이 궁금하다면 국내 채권 ETF vs 정기예금 2026도 함께 읽어보시면 채권 투자의 전체 그림을 잡는 데 도움이 됩니다.
결론: 2026 4분기, HYG와 JNK 중 무엇을 선택할까
HYG와 JNK는 각자의 강점이 있습니다. 유동성과 수익률 우위는 HYG, 비용 효율성과 더 넓은 스프레드(추가 위험 프리미엄)는 JNK 쪽입니다. 두 ETF 모두를 소량 담아 분산하는 것도 하나의 방법입니다.
2026년 4분기 핵심은 진입 타이밍보다 진입 비중과 분할 매수 속도입니다. 현재 스프레드(HYG 282 bps, JNK 305 bps)는 역사적 공황이나 위기 국면보다 훨씬 타이트하여 무릎에서 매수하기보다는 발목에서 조금씩 사는 그림에 더 가깝습니다. 포트폴리오의 5~10% 이내로 포지션을 잡고, 스프레드가 400 bps를 넘어설 때 비중을 추가하는 방식이 현 국면에서 가장 합리적인 접근으로 보입니다.
채권 투자의 기초부터 다시 정리하고 싶다면, 국내 채권 소액 투자 시작하는 법도 함께 참고해 보세요. 투자·재테크 정보를 꾸준히 정리하고 있습니다. 다음에 또 들러주세요.
본 글은 정보 제공 목적이며 투자 권유가 아닙니다. 투자 결정과 책임은 본인에게 있습니다. 모든 수치는 2026년 10월 말 기준이며 이후 변경될 수 있습니다.