VOO, IVV, SPY를 보유한 투자자 대부분은 자신이 충분히 분산되어 있다고 생각합니다. 500개 기업에 한꺼번에 투자하고 있으니까요. 하지만 불편한 진실이 있습니다. 2026년 현재 S&P 500 ETF의 집중 위험은 역사적으로 유례없는 수준에 달해 있으며, 단 하나의 섹터 충격만으로도 ‘인덱스 펀드’라는 이름이 무색할 만큼 포트폴리오가 크게 무너질 수 있습니다. 이 위험이 무엇인지, 그리고 어떻게 대처해야 하는지를 아는 것이 2026년 가장 중요한 포트폴리오 과제 중 하나입니다.
지수 집중 위험이란? (왜 지금 역대 최고 수준인가)
지수 집중 위험이란 소수의 종목이 포트폴리오의 지나치게 큰 비중을 차지해, 해당 종목이 하락하면 ‘분산된’ 펀드 전체가 함께 흔들리는 위험을 말합니다. S&P 500은 항상 어느 정도의 집중도를 가져왔지만, 현재 수준은 어떤 역사적 기준으로도 이례적입니다.
상위 10개 종목이 S&P 500의 약 38%를 장악한 현실
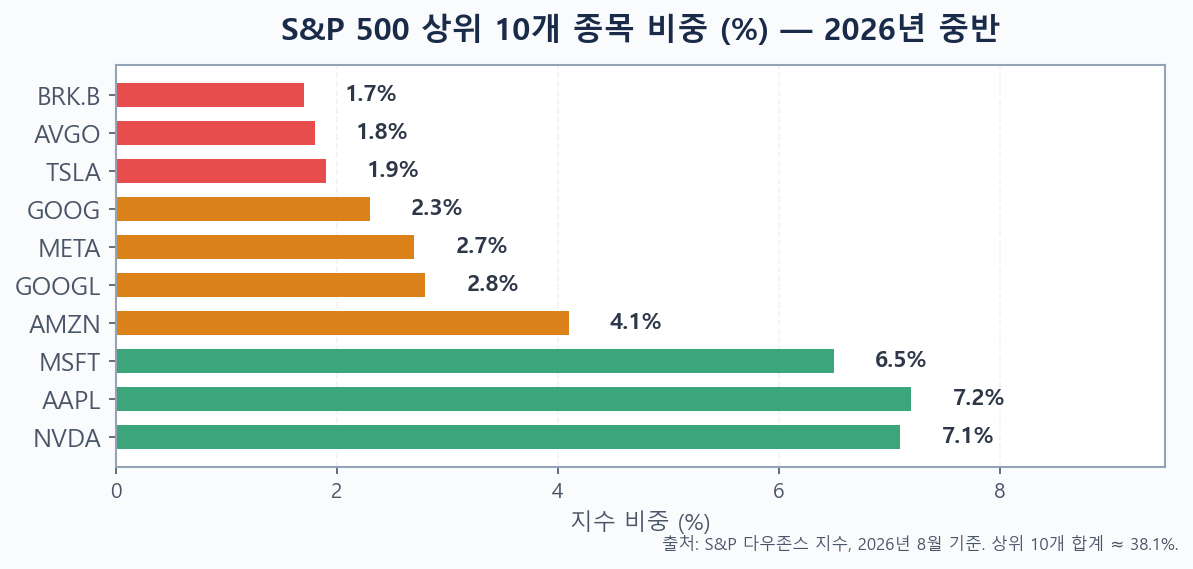
2026년 중반 기준, S&P 500 상위 10개 종목 — NVIDIA, 애플, 마이크로소프트, 아마존, 알파벳, 메타 등 — 은 전체 지수의 약 38%를 차지합니다(출처: S&P 다우존스 지수, 2026년 8월). 이른바 ‘매그니피센트 세븐’만 합해도 약 34%에 달합니다. VOO의 기술주 관련 비중은 전체의 약 38%입니다.
간단히 말해, VOO 1주를 살 때 투입하는 돈의 거의 40%가 단 10개 기업으로 흘러갑니다. 나머지 490개 기업이 나머지 62%를 나눠 갖는 구조입니다. 키움증권·미래에셋·삼성증권 등 국내 주요 증권사의 해외주식 계좌나 ISA 계좌를 통해 VOO를 매수하는 한국 투자자들도 이 집중도에 그대로 노출되어 있습니다.
집중을 더 심화시키는 패시브 투자의 피드백 루프
많은 투자자가 인식하지 못하는 메커니즘이 있습니다. S&P 500 ETF에 새로 유입되는 모든 자금은 시가총액에 따라 자동 배분됩니다. NVIDIA 주가가 오르면 지수 내 비중이 높아지고, 비중이 높아지면 인덱스 펀드는 더 많이 매수해야 하며, 더 많은 매수가 주가를 더 올리는 순환이 반복됩니다. 이 피드백 루프는 해당 기업들이 적정 가치인지와 무관하게 시간이 지날수록 집중도를 가속화합니다.
골드만삭스 전략가 데이비드 코스틴은 “현재의 높은 집중도는 향후 10년간 S&P 500의 수익률이 덜 집중된 시장보다 훨씬 낮을 것을 예고한다”고 경고했습니다. 10~20년 은퇴 타임라인을 계획 중이라면 진지하게 받아들여야 할 메시지입니다.
대부분의 투자자가 간과하는 현실적인 위험
분산투자의 이론적 근거는 널리 알려져 있습니다. 그러나 실제 포트폴리오에서 나타나는 구체적인 위험은 자주 논의되지 않습니다. 특히 두 가지를 짚어볼 필요가 있습니다.
단 하나의 섹터 충격으로 ‘분산’ 포트폴리오가 무너질 수 있다
빅테크에 대한 독점 규제 판결, 갑작스러운 AI 규제 강화, 반도체 공급망을 흔드는 지정학적 사건을 상상해 보세요. 이 중 하나만으로도 NVIDIA·애플·마이크로소프트가 수주 만에 20~30% 급락할 수 있습니다. 이 세 종목만 합쳐도 S&P 500의 20% 이상을 차지하므로, 나머지 490개 기업이 거의 변동이 없더라도 시가총액 가중 ETF는 심각한 타격을 받습니다.
섹터가 분산됐다고 생각하는 많은 투자자들이 사실은 기술 메가캡이라는 단일 클러스터에 묵시적으로 집중 노출되어 있습니다. QQQ, 기술주 섹터 ETF, 매그니피센트 세븐 개별 주식까지 보유하고 있다면 중복 노출은 더욱 심각합니다. 포트폴리오 중복 확인 도구를 이용하면 종종 놀라운 결과를 접하게 됩니다. AI 버블 시대 매그니피센트 세븐 노출도 점검에 대한 심층 분석은 How to Protect Your Portfolio From an AI Bubble (2026)을 참고하세요.
역사적 교훈: 2000년 닷컴버블의 데자뷔
이미 우리는 이 시나리오를 경험한 바 있습니다. 2000년 초, S&P 500 상위 10개 종목 — 시스코, 인텔, 마이크로소프트, GE 등 — 은 지수의 약 26%를 차지했고, 당시에도 이는 높은 수준으로 여겨졌습니다. 닷컴버블 붕괴 후 S&P 500은 고점 대비 약 49% 하락했고, 기술주는 훨씬 더 큰 폭으로 무너졌습니다.
오늘날의 집중도는 당시보다 높고, 연루된 기업들의 수익성도 훨씬 뛰어납니다 — 그러므로 1:1 비교는 적절하지 않습니다. 하지만 근본적인 역학은 비슷합니다. 소수의 승자에게 자본이 쏠리고, 밸류에이션이 늘어나며, 지수의 운명이 몇몇 기업의 이사회 결정에 점점 더 종속되는 구조입니다.
지금 S&P 500만 사도 괜찮을까? — 분산투자 전략 (영상)
아래 영상에서 김승현 본부장은 S&P 500만으로는 충분하지 않은 이유와, 진짜 분산을 위해 어떤 ETF를 조합해야 하는지를 구체적으로 설명합니다. 집중 위험을 체감하고 싶다면 꼭 시청해 보세요.
집중 위험을 해결하는 5가지 검증된 전략
다행인 점은, VOO를 팔거나 포트폴리오를 전면 재편할 필요가 없다는 것입니다. 목표는 소수의 메가캡에 대한 의존도를 낮추는 보완 자산을 추가하는 것입니다. 다음 다섯 가지 전략을 단순한 것부터 구조적인 것 순으로 살펴봅니다.
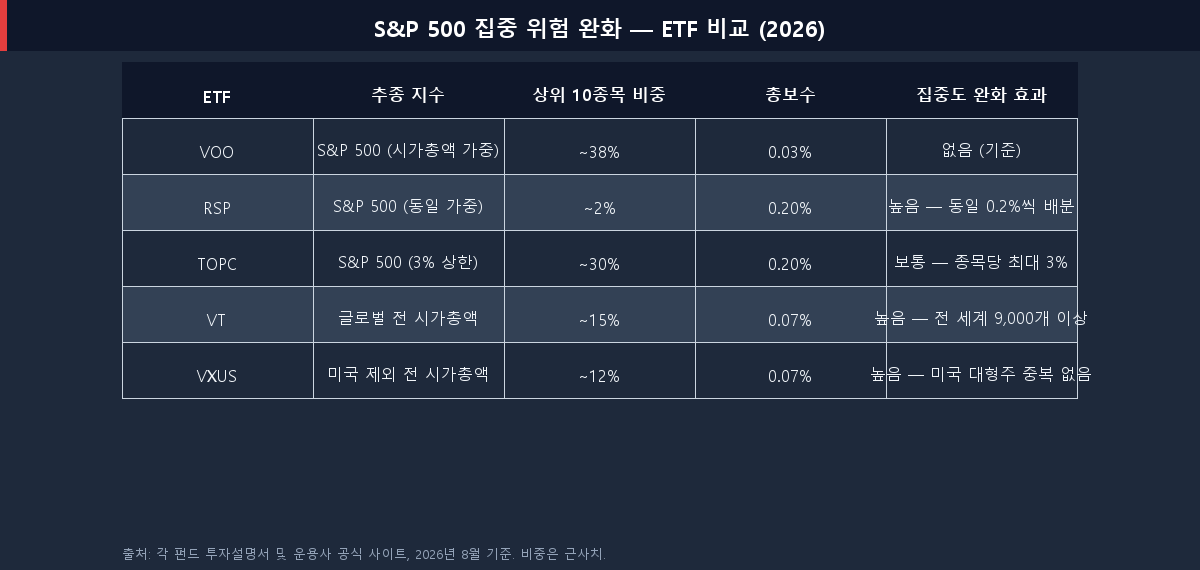
1. VOO에 동일가중 ETF(RSP)를 병행하기
Invesco S&P 500 Equal Weight ETF(RSP)는 S&P 500과 동일한 500개 기업을 담되, 각 종목에 동일하게 약 0.2%씩 배분해 시가총액 가중 피드백 루프를 완전히 차단합니다. 애플과 중견 산업재 기업이 같은 비중을 갖게 되며, 지수가 변동할수록 자연스럽게 저평가된 종목 쪽으로 리밸런싱됩니다.
RSP의 총보수는 0.20%로 VOO의 0.03%보다 높고, 매그니피센트 세븐 주도의 랠리 구간에서는 수익률이 뒤처지는 경향이 있습니다. 하지만 대형주 주도권이 분산되는 시기에는 눈에 띄게 아웃퍼폼합니다. 많은 투자자들이 미국 주식 배분의 20~30%를 핵심 VOO 포지션과 병행해 RSP에 투자합니다. 두 접근법의 자세한 비교는 Equal-Weight vs Market-Cap ETF in 2026을 참고하세요.
2. 소형주 비중 추가하기 (IJR, VB)
소형주는 메가캡 집중 문제에서 거의 완전히 벗어나 있습니다. iShares S&P SmallCap 600 ETF(IJR)나 Vanguard Small-Cap ETF(VB)는 600~1,400개의 미국 중소형 기업에 노출을 제공하며, 상위 10개 종목 비중이 보통 4~5%에 불과합니다 — S&P 500의 38%와 비교하면 극히 낮은 수준입니다.
소형주는 역사적으로 대형주보다 높은 장기 수익률을 제공했지만, 변동성도 더 큽니다. 포트폴리오의 10~15%를 소형주에 배분하면, 기술 메가캡 의존도를 낮추면서 팩터 수익 프리미엄도 노릴 수 있습니다. 국내 투자자는 키움·미래에셋·삼성증권 등 해외주식 거래 계좌나 ISA 계좌를 통해 IJR, VB 모두 매수할 수 있습니다.
3. 해외 주식으로 분산하기 (VXUS, VYMI)
미국 외 주식은 S&P 500 집중 문제의 가장 직접적인 해법 중 하나입니다. Vanguard Total International Stock ETF(VXUS)는 선진국과 신흥국을 포함해 전 세계 8,000개 이상의 기업에 분산 투자하며, 이 중에는 매그니피센트 세븐이 존재하지 않습니다. MSCI EAFE 지수의 현재 선행 PER은 약 16배로, S&P 500의 약 22배에 비해 크게 저렴합니다 — 기관 투자자들 사이에서 이 밸류에이션 격차에 주목하는 시각이 늘고 있습니다.
분산 효과와 함께 배당 수익까지 원한다면, Best International Dividend ETFs for 2026에서 연 4~6% 수익률의 VYMI, SCHY, IDV 등을 상세히 비교해 확인할 수 있습니다.
4. 배당·가치주 ETF로 포트폴리오 재편
SCHD, VYM, SPYD 같은 배당 중심 ETF는 구조적으로 기술주 비중이 낮습니다. 기술 대형주 대부분이 의미 있는 배당을 지급하지 않기 때문입니다. SCHD의 최대 섹터는 산업재와 금융으로, 별도의 섹터 베팅 없이도 자연스러운 집중도 완화가 이뤄집니다.
VTV나 IVE 같은 가치주 ETF는 낮은 PER 종목 쪽으로 기울기 때문에, 2026년 기준 NVIDIA 비중을 줄이고 헬스케어·에너지·금융 비중을 늘리는 효과가 있습니다. 고배당 옵션을 비교해 보고 싶다면, SPYD vs VYM vs SCHD: Best High-Dividend ETF for 2026?에서 수익률·수수료·10년 수익률을 분석한 내용을 확인하세요.
5. 팩터 기반 또는 상한선 지수 ETF 활용
최근 주목받고 있는 선택지로는 iShares S&P 500 3% Capped ETF(TOPC)가 있습니다. S&P 500 500개 종목을 모두 담되, 단일 종목 비중을 최대 3%로 제한합니다. 이를 통해 S&P 500의 위험·수익 프로파일에 가깝게 유지하면서 극단적인 메가캡 포지션을 잘라냅니다. 총보수는 순수 인덱스 펀드보다 높지만, S&P 500 대비 추적 오차는 동일가중 대안보다 훨씬 낮습니다.
S&P 500 유니버스 내에 완전히 머무르면서 개별 대형주 집중에서 오는 꼬리 위험만 줄이고 싶은 투자자에게, TOPC는 VOO와 RSP 사이의 중간 경로가 될 수 있습니다.
집중 위험 완화형 포트폴리오 배분 샘플
아래는 성향에 따라 S&P 500 ETF 집중 위험을 줄이면서도 성장 노출을 유지하고 싶은 투자자를 위한 네 가지 예시 배분입니다. 이는 개인 맞춤 추천이 아니라, 본인의 리서치 및 금융 전문가와의 상담을 위한 출발점입니다. 국내 투자자라면 연금저축펀드·IRP·ISA 계좌 내에서도 이들 ETF를 활용할 수 있으므로, 세제 혜택을 최대화하는 계좌 배분 전략을 함께 검토하시기 바랍니다.
| 투자 성향 | VOO / IVV | RSP (동일가중) | 소형주 (IJR/VB) | 해외 (VXUS) | 배당/가치 (SCHD/VTV) |
|---|---|---|---|---|---|
| 공격적 성장형 | 50% | 20% | 15% | 15% | 0% |
| 균형 성장형 | 40% | 15% | 10% | 20% | 15% |
| 안정 성장형 | 30% | 10% | 5% | 25% | 30% |
| 배당 중심형 | 25% | 10% | 5% | 20% | 40% |
‘공격적 성장형’은 S&P 500 핵심 비중을 유지하되, 동일가중과 소형주를 더해 수익 원천을 넓힙니다. ‘배당 중심형’은 매그니피센트 세븐 비중이 구조적으로 낮은 배당 ETF 쪽으로 크게 기웁니다. 각 프레임워크는 투자 기간, 세금 상황, 기존 보유 종목에 따라 세밀하게 조정할 수 있습니다.
결론: 공황 매도는 금물 — 하지만 무시도 금물
S&P 500은 지난 10년간 탁월한 수익을 안겨주었고, 집중도를 끌어올린 기업들 — 애플, NVIDIA, 마이크로소프트 — 은 실제로 높은 수익성을 갖춘 현금 창출 기업들입니다. 1999년식 투기 거품과는 다릅니다. 그러나 2026년 S&P 500 ETF의 집중 위험은 실재하고, 측정 가능하며, 역사상 거의 유례없는 높은 수준입니다.
지금 당장 행동해야 하는 이유는 폭락이 임박했기 때문이 아닙니다. 진정으로 분산된 포트폴리오라면 주식 배분의 38%가 겹치는 섹터의 10개 기업에 달려 있어서는 안 된다는 뜻입니다. RSP 추가, VXUS 편입, 배당주로의 기울기 조정 같은 작은, 의도적인 변화만으로도 장기 비용 효율적 인덱스 전략을 유지하면서 포트폴리오의 회복력을 의미 있게 높일 수 있습니다.
완전하고 균형 잡힌 주식 포트폴리오를 처음부터 구성하고 싶다면, How to Build a Simple 3-Fund Portfolio in 2026에서 ETF 3개, 연 1회 리밸런싱, Vanguard·Fidelity·Schwab 설정 가이드를 제공합니다.
이 글은 정보 제공 목적으로 작성된 것이며 투자 조언이 아닙니다. 모든 ETF 데이터 및 지수 비중은 2026년 8월 기준 공개 자료에서 발췌한 근사치입니다. 투자 결정 전 자격을 갖춘 금융 전문가와 상담하시기 바랍니다.