연방준비제도(Fed)가 2026년 10월 27~28일 회의를 열고, 한국 시간 10월 29일 오전 3시(미 동부시간 오후 2시)에 금리를 결정합니다. 시장은 현재 기준금리 3.75%~4.00% 동결 가능성을 약 81%로 반영 중이지만, 25bp 추가 인상이라는 18%의 꼬리 리스크도 결코 무시할 수 없습니다. 이번 2026년 10월 FOMC 프리뷰에서는 어떤 결과가 나올지, 각 시나리오가 채권·금·주식에 어떤 의미인지, 그리고 Fed가 발표하기 전에 실행할 수 있는 3가지 구체적인 포트폴리오 전략을 살펴봅니다.
10월 27~28일 FOMC 회의에서 무엇을 기대할 수 있나
현재 기준금리: 9월 인상 후 3.75%~4.00%
FOMC는 2026년 9월 15~16일 회의에서 만장일치(12대 0)로 정책 금리를 25bp 인상해 3.75%~4.00%로 올렸습니다. 이는 2022년부터 시작된 공격적인 긴축 사이클의 연장선입니다. 인플레이션이 예상보다 끈질기게 높은 수준을 유지하고 고용 시장도 여전히 견조한 상황에서 위원회는 데이터가 요구할 경우 추가 긴축에 나설 준비가 되어 있음을 시사해 왔습니다.
10월 회의는 2026년 8차례 정례 FOMC 회의 중 일곱 번째입니다. 이 일정이 중요한 이유는, 10월에 결정되는 내용이 12월 9~10일 회의의 판도를 직접적으로 결정짓기 때문입니다. 12월 회의에는 점도표(dot plot)와 경제 전망 요약(Summary of Economic Projections)이 함께 공개됩니다.
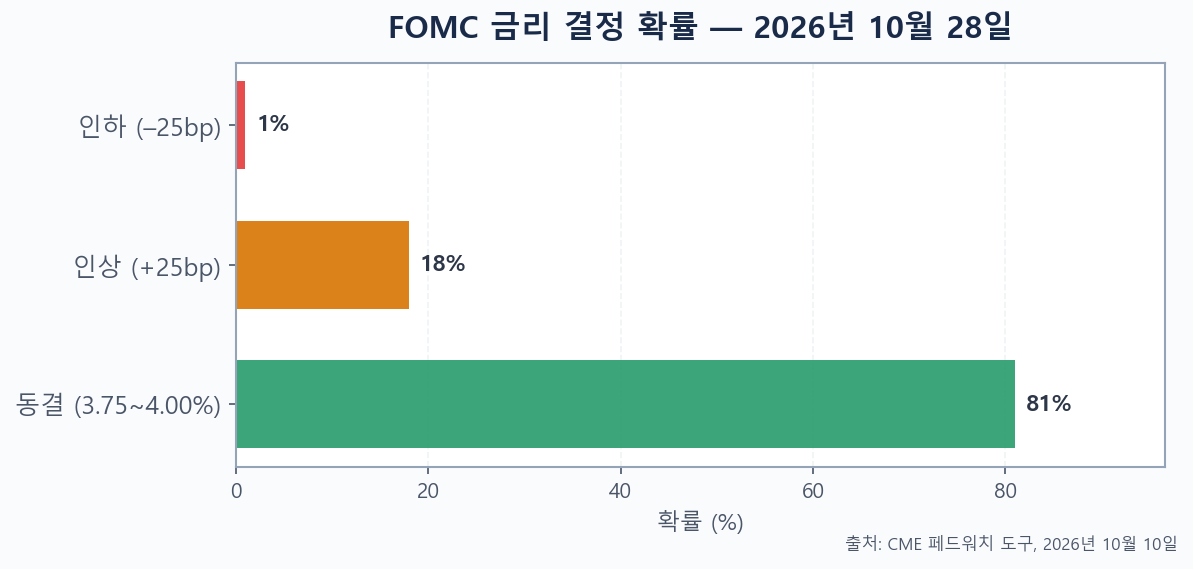
시장 가격 반영: 동결 81%, 인상 18%
2026년 10월 10일 기준, CME 페드워치(FedWatch) 도구는 10월 동결 확률을 81.6%, 인상 확률을 약 18%, 인하 확률을 1% 미만으로 나타내고 있습니다(출처: CME 그룹 페드워치, 2026년 10월 10일). 골드만삭스·JP모건·모건스탠리·바클레이즈·도이체방크·HSBC·노무라·UBS 등 주요 월가 은행들은 다음 인상이 10월이 아닌 12월에 나올 것으로 전망합니다. 이 컨센서스에서 유일하게 다른 목소리를 내는 곳은 뱅크오브아메리카로, 10월과 12월 두 차례 인상을 전망합니다.
점도표 없음: 이번 회의에 새로운 경제 전망이 없는 이유
10월 회의가 9월·12월 회의와 구별되는 중요한 차이가 있습니다. 이번은 SEP 비발표 회의입니다. Fed는 경제 전망 요약서, 즉 개별 위원들의 금리 전망을 보여주는 이른바 ‘점도표’를 3월·6월·9월·12월 회의에서만 공개합니다. 10월에는 정책 결정과 파월 의장의 기자회견만 있고, 새로운 경제 전망이나 금리 경로 업데이트는 없습니다. 그래서 기자회견 발언이 더욱 중요합니다. 투자자들은 12월 행보를 가늠하기 위해 파월의 모든 단어를 분석할 것입니다.
포트폴리오 관점에서 점도표를 해석하는 방법은 Will the Fed Cut Rates in 2026? Reading the Dot Plot을 참고하세요.
시나리오 분석 — 동결 vs. 인상이 시장에 미치는 영향
시나리오 1: 동결 (기본 시나리오 — 약 81% 확률)
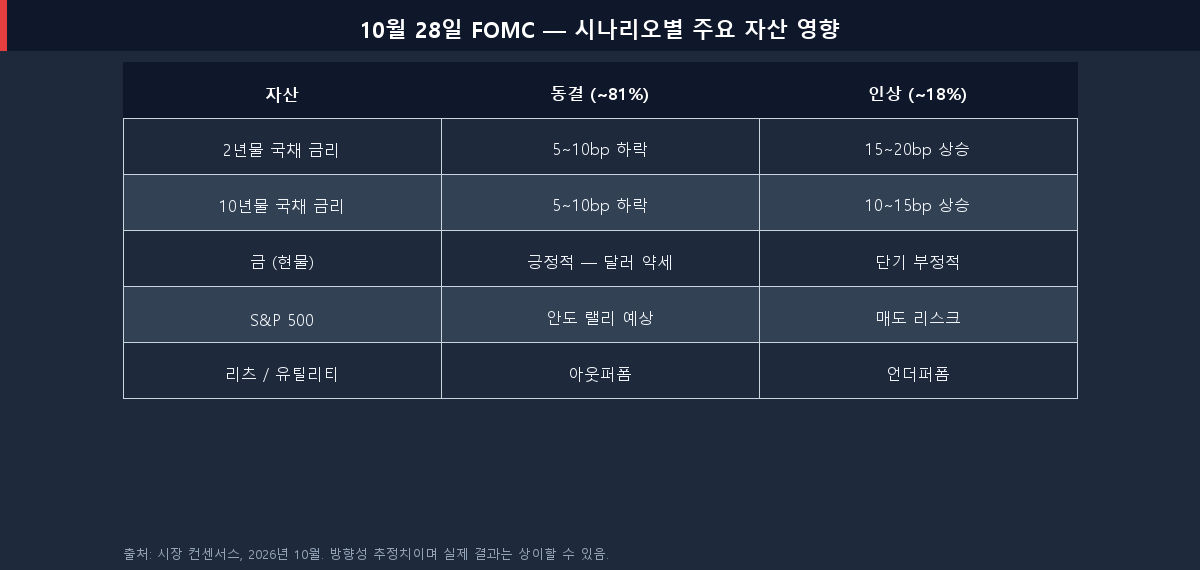
3.75%~4.00% 동결은 기본 시나리오입니다. 예상되는 시장 반응은 위험 자산 전반의 완만한 안도 랠리입니다. 주식은 반등하고, 달러는 소폭 약세를 보이며, 단기 국채 금리는 5~10bp 하락할 가능성이 있습니다. 시장이 12월 인상을 일시적으로 덜 공격적으로 반영하기 때문입니다. 금은 달러 약세 속에 수혜를 입을 가능성이 높습니다.
이 시나리오에서 핵심 변수는 파월 기자회견의 어조입니다. ‘매파적 동결’, 즉 지금은 동결하지만 12월 인상이 명확히 테이블 위에 있다는 신호는 주식 랠리를 제한하고 국채 금리를 높은 수준에 묶어둘 수 있습니다. 9월 의사록에서 이미 위원들이 추가 긴축을 예상하고 있음이 드러난 만큼, 비둘기파적 해석의 문턱은 높습니다.
시나리오 2: 4.00%~4.25%로 인상 (꼬리 리스크 — 약 18%)
Fed가 25bp 인상으로 시장을 놀라게 한다면, 단기 국채 금리는 즉각 15~20bp 급등할 것입니다. 10년물 금리도 10~15bp 상승할 가능성이 높습니다. 주식, 특히 부동산투자신탁(REIT)과 유틸리티 같은 금리 민감 섹터는 매도세를 맞을 것입니다. 이미 4%대 기준금리의 압박을 받는 성장주는 추가적인 밸류에이션 하락에 직면합니다. 금은 달러 강세로 단기적으로는 부정적이지만, 과거 패턴을 보면 ‘서프라이즈 프리미엄’이 사라지면 빠르게 회복되는 경향이 있습니다.
뱅크오브아메리카는 인플레이션 데이터와 여전히 강한 고용 시장이 10월 행동을 정당화한다고 주장합니다. 12월까지 기다리면 인플레이션이 다시 가속될 6주의 시간을 더 주는 셈이라는 논리입니다. 이 견해는 월가에서 소수 의견이지만, 시장이 인상 확률을 완전히 0으로 할인하지 않는 이유를 설명합니다.
12월 회의의 함의
10월에 Fed가 동결을 하든 인상을 하든, 12월 9~10일 회의는 또 한 차례 인상이 가능한 ‘라이브 미팅’으로 광범위하게 인식됩니다. 선물 시장은 현재 12월 인상 확률을 83~88%로 반영 중입니다(10월 동결 가정). 이는 2027년 금리 경로를 보여주는 12월 점도표가 연말을 앞두고 장기 채권과 주식 포지셔닝에 결정적 변수가 될 것임을 의미합니다.
현재 긴축 사이클의 흐름을 맥락 있게 이해하려면 Will the Fed Hike Rates in 2026? Higher for Longer를 참고하세요.
10월 28일 전에 채권 포트폴리오를 어떻게 포지셔닝할 것인가
단기 듀레이션 유지 — 블랙록의 시그널
세계 최대 자산운용사 블랙록은 최근 미국 국채를 업그레이드하면서 동시에 미국 주식을 중립으로 하향했습니다. 핵심은 그들이 선호하는 것이 단기 미국채이지, 장기 국채가 아니라는 점입니다. 이 차이는 중요합니다. 2년물 국채와 10년물 국채를 보유할 때 금리가 25bp 추가 상승하면, 단기물의 가격 손실은 장기물 대비 약 4배 적습니다.
실용적으로 말하면, SGOV(0~3개월물 T-bill), SHY(1~3년 국채), VGSH(단기 국채 펀드) 같은 ETF는 3.75%~4.00%대 수익률을 누리면서 10월이나 12월 서프라이즈 인상에 따른 듀레이션 리스크를 최소화합니다. 현재 금리 수준에서 단기 국채는 실질적으로 주식 배당 수익률과 경쟁하고 있습니다. 이는 제로 금리 시대와는 완전히 달라진 포트폴리오 산술입니다.
국내 투자자라면 미래에셋·삼성증권·키움증권 등 국내 증권사의 해외 주식 계좌를 통해 위 ETF를 매수할 수 있습니다. 원·달러 환율 1,350원 기준으로 $1,000는 약 135만 원에 해당하며, 환율 변동도 수익률에 영향을 미치므로 환헤지 여부도 고려할 필요가 있습니다.
장기 금리 전망 전체 분석은 10-Year Treasury Yield Outlook 2026: A 4% World를, 수익률 곡선 형태에 대한 맥락은 Treasury Yield Curve Steepening in 2026을 참고하세요.
TIPS와 물가연동채권을 금리 보험으로 활용하기
인상 시나리오가 현실화된다면, 즉 끈적한 인플레이션이 Fed를 움직인다면, TIPS(물가연동국채)와 I채권(I Bond)은 내재적 헤지 효과를 발휘합니다. 이들의 원금은 CPI에 연동되기 때문에, Fed의 손을 강제하는 인플레이션 서프라이즈야말로 TIPS가 명목 채권을 아웃퍼폼하는 시나리오입니다. 특히 STIP이나 VTIP 같은 단기 TIPS ETF는 인플레이션 보호와 낮은 듀레이션 리스크를 동시에 제공합니다. 현재 환경에 딱 맞는 조합입니다. 자세한 비교는 TIPS vs. I Bonds: Best Inflation Protection for 2026을 참고하세요.
10월 FOMC를 앞둔 금 투자 전략
정책 불확실성 속에서 금이 빛나는 이유
금과 Fed의 관계는 단순하지 않습니다. 매우 단기적으로는 인상이 달러를 강화시키고 금 가격을 압박합니다. 하지만 3~6개월 지평에서는, 정책 경로가 불확실하고, 인플레이션으로 실질 금리가 제한되며, 국가 부채에 대한 재정 우려가 법정화폐 신뢰를 잠식할 때 금은 잘 버팁니다. 세 가지 조건 모두 10월 28일을 앞두고 충족되어 있습니다.
연준의 대차대조표, 지속적인 재정 적자, 그리고 중국·터키 등 신흥국 중앙은행의 금 매입이 2026년 내내 금에 구조적 지지를 제공했습니다. FOMC로 인한 일시적 급락이 발생하더라도, 역사적으로 중기 거시 환경을 긍정적으로 보는 매수자들이 진입해 왔습니다. 국내 투자자의 경우, KODEX 골드선물 ETF나 KRX 금시장을 통한 금 현물 매수로 이러한 익스포저를 가져갈 수 있습니다.
모건스탠리의 온스당 $5,050 목표가 — 애널리스트들이 주목하는 것
모건스탠리는 금을 최선호 원자재로 지정하며 2027년 평균 온스당 5,050달러(원·달러 환율 1,350원 기준 약 681만 원)를 전망했습니다(출처: 모건스탠리, 2026년 10월). 이 은행의 논거는 세 가지 기둥에 기반합니다: 지속적인 중앙은행 매입, 부채 부담이 큰 국가에서 장기 국채 금리를 억제하려는 잠재적 정부 개입, 그리고 외환 보유고 관리에서의 구조적 탈달러화 추세입니다.
투자자 입장에서 이것이 어떤 가격에든 금을 사는 것이 무위험이라는 의미는 아닙니다. 다만 근거 기반의 5~10% 배분이 Fed가 10월에 동결하든 인상하든 관계없이 포트폴리오 안정 장치 역할을 할 수 있다는 의미입니다. How Much Gold Should You Hold in Your Portfolio in 2026?에서 비중 설정 프레임워크를 자세히 다룹니다.
Fed가 말하기 전에 주식 포트폴리오를 어떻게 설정할 것인가
동결 시 수혜 섹터: 유틸리티, 리츠, 배당 성장주
유틸리티, 부동산투자신탁(REIT), 배당 성향의 필수소비재 등 금리 민감 주식 섹터는 긴축 사이클 내내 압박을 받아왔습니다. 동결은 즉각적인 역풍을 제거하고, 이 섹터들이 금리 충격 우려 대신 펀더멘털로 거래될 수 있게 합니다. 파월의 기자회견이 중립적이거나 일시 정지 사이클 쪽으로 기울면, 유틸리티와 REIT는 의미 있는 캐치업 랠리를 보일 수 있습니다.
SCHD나 VIG 같은 배당 성장 ETF는 2026년 내내 고배수 성장주 대비 상대적으로 견조한 성과를 냈습니다. 기초 사업체들이 마진에서 할인율에 덜 민감한 현금 흐름을 창출하기 때문입니다. 동결은 이런 상대적 아웃퍼폼 논거를 강화합니다.
Fed 결정이 주식 밸류에이션으로 흘러가는 메커니즘을 이해하려면 How the Fed Rate Decision Affects the Stock Market을 참고하세요.
Fed가 인상으로 놀라게 한다면: 피난처는 어디인가
10월 인상은 위험 회피 로테이션을 유발할 가능성이 높습니다. 변동금리 대출 비중이 높은 은행 같은 금융주는 순이자마진 확대로 수혜를 받을 수 있지만, 전반적인 시장 충격은 단기적으로 부정적입니다. 이미 연 4% 이상의 수익률을 내고 있는 단기 T-bill과 머니마켓 펀드는 위험 조정 기준에서 주식보다 더 매력적인 대안이 됩니다.
주식 내에서는 가격 결정력이 있고 부채 비율이 낮은 섹터(에너지, 일부 산업재, 특정 헬스케어)가 레버리지 높은 성장 기업보다 고금리 지속 환경을 더 잘 흡수할 수 있습니다. 이 전략은 2022~2023년에 효과가 있었던 것과 같은 플레이북입니다: 투기보다 퀄리티, 내러티브보다 현금 흐름.
10월 28일 전에 실행할 3가지 포트폴리오 전략
Fed를 완벽하게 예측할 필요는 없습니다. 아래 3가지 전략은 동결이든 인상이든 어떤 시나리오에서도 합리적입니다:
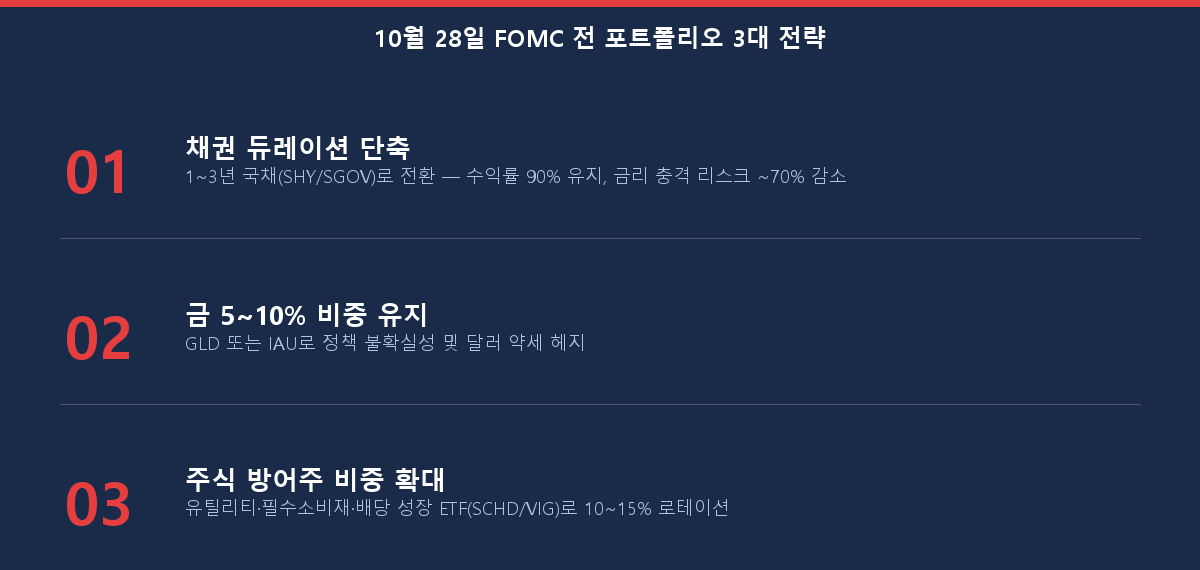
- 채권 듀레이션을 단축하세요. 장기 채권(TLT, EDV 또는 20년 이상 국채) 비중을 1~3년 만기(SHY, SGOV, VGSH)로 교체하세요. 현재 수익률의 90% 이상을 확보하면서 10월이나 12월 깜짝 인상에 따른 시가 평가 손실을 약 70% 줄일 수 있습니다. 금리가 오르기 시작한 이후 채권 듀레이션을 재점검하지 않으셨다면, 지금이 적기입니다. 단계별 프레임워크는 How to Rebalance Your Portfolio When Interest Rates Are Rising을 참고하세요.
- 금 5~10% 비중을 유지하세요. GLD나 IAU 모두 합리적인 비용으로 금 현물 가격을 잘 추적합니다. 이미 이 범위에 있다면 FOMC 이벤트에 별도 조치가 필요 없습니다. 비중이 0이라면, 시장이 10월이 마지막 인상인지 아닌지 확신하지 못하는 고불확실성 Fed 회의 시즌이 합리적인 진입 시점입니다. 핵심은 비중 설정입니다: 금은 베팅이 아니라 헤지입니다.
- 주식 비중을 방어주와 가치주 쪽으로 기울이세요. 고배수 금리 민감 성장주를 줄이고 유틸리티·필수소비재·배당 성장 ETF를 늘리세요. 포트폴리오 전면 교체가 필요하지 않습니다. 주식 내 10~15%를 저베타 섹터로 이동시키면, 10월 서프라이즈 시 낙폭 위험을 줄이면서 동결이 잘 받아들여질 경우 주식 상방도 놓치지 않습니다.
이 전략들은 이진(all-or-nothing)이 아닌 점진적 조정입니다. 81% 동결과 18% 인상이라는 확률 가중 현실을 반영한 것으로, 의미 있지만 과도하지 않은 포트폴리오 조정을 지향합니다.
결론
2026년 10월 27~28일 FOMC 회의는 채권·금·주식에 있어 연말 전 가장 중요한 촉매입니다. 시장은 3.75%~4.00% 동결 확률을 81%, 4.00%~4.25% 인상이라는 꼬리 리스크를 18%로 반영하고 있습니다. 이번 회의는 SEP 비발표 회의이므로, 파월의 기자회견 어조가 12월 회의에 대한 시장의 해석을 좌우할 것입니다.
이번 2026년 10월 FOMC 프리뷰의 실행 가능한 시사점: 채권 듀레이션을 단기로 유지하고, 금 5~10% 비중을 유지하며, 주식은 방어주와 배당 성장주 쪽으로 기울이세요. 이 전략들은 10월 인상이라는 꼬리 리스크를 방어하면서, 예상대로 동결이 이루어질 경우 안도 랠리에도 참여할 수 있게 해줍니다.
2026년 7월 FOMC 사이클을 되돌아보면 유익한 맥락을 얻을 수 있습니다. Fed는 7월에 동결하고 데이터 의존성을 시사했지만, 결국 9월에 행동했습니다. 역사는 반복되지 않지만, 약속보다 데이터를 면밀히 지켜봐야 한다는 플레이북은 10월 28일에도 동일하게 적용됩니다. 전체 타임라인은 July 2026 FOMC Preview: How to Position Your Portfolio Before July 29를 참고하세요.
도움이 되셨나요? 10월 28일 결정이 발표될 때 다시 찾아오실 수 있도록 이 페이지를 북마크해 두세요. FinvestLog에서는 FOMC 결과와 포트폴리오 전략을 정기적으로 다룹니다 — 곧 다시 찾아오세요.
이 글은 정보 제공을 목적으로 하며 투자 조언이 아닙니다. 투자 결정 전에는 반드시 본인의 판단과 조사에 기반하세요.